Đất bỏ hoang và khoản thuế 0,2 phần trăm: khi giữ đất không còn là việc miễn phí
Một đề xuất nghe qua tưởng nhỏ — thuế 0,2 phần trăm trên đất để hoang — nhưng nó đổi một nguyên tắc đã tồn tại rất lâu: giữ đất mà không dùng, từ nay là một hành vi phải trả giá.
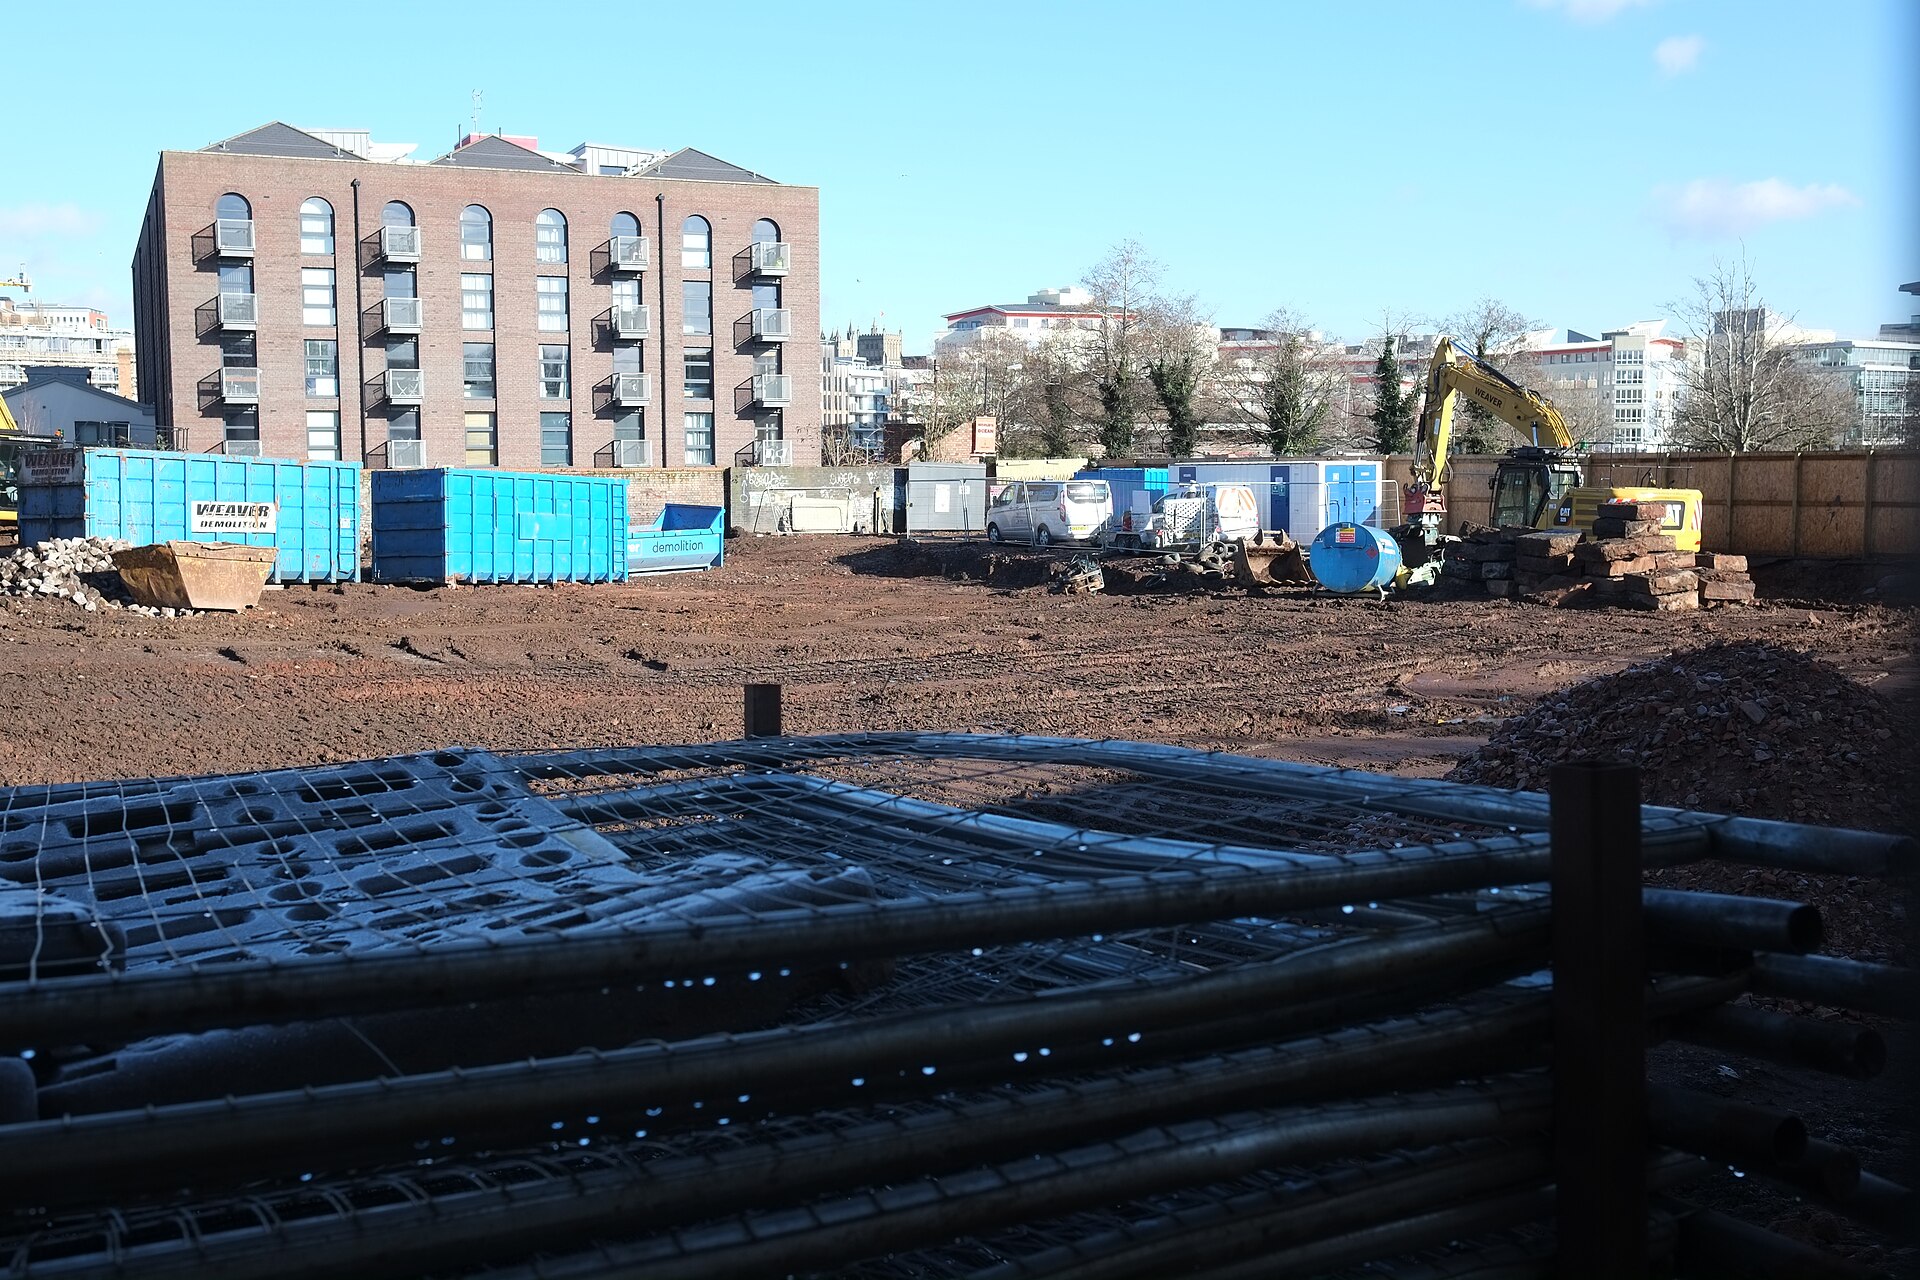
Trong nhiều năm, giữ một khu đất trống giữa đô thị là một lựa chọn gần như không tốn chi phí. Hạ tầng chung quanh được xây dựng bằng ngân sách công cộng, giá đất theo đó tăng dần theo thời gian, trong khi chủ đất không phải bỏ thêm công sức hay vốn liếng. Đề xuất mà Chánh phủ vừa đệ trình Quốc Hội — áp thuế 0,2 phần trăm đối với đất bỏ hoang — nếu được thông qua, sẽ chấm dứt tình trạng miễn phí đó. Đây không phải khoản thuế lớn nhất từng được đề xuất, nhưng nó thay đổi một nguyên tắc: từ nay, giữ đất mà không dùng đến cũng là việc phải trả giá.
Một khoản thuế nhỏ, một thói quen lớn sắp đổi thay
Theo nội dung dự án được trình bày trước Quốc Hội, Bộ Trưởng Bộ Tài Chánh Ngô Văn Tuấn, thừa ủy quyền của Thủ Tướng, đề xuất áp thuế suất 0,2 phần trăm trên toàn bộ diện tích đất thuộc diện bỏ hoang, không áp hạn mức. Nhà ở, kể từ căn thứ hai trở lên, chịu mức 0,15 phần trăm. Đáng chú ý hơn cả là cơ chế leo thang: cứ sau mỗi 24 tháng đất tiếp tục bị bỏ hoang, mức thuế lại tăng thêm, và tổng thời gian áp dụng tối đa là 60 tháng. Chủ nhiệm Ủy Ban Kinh Tế và Tài Chánh Phan Văn Mãi đã trình bày báo cáo thẩm tra của Ủy Ban về dự án này. Về thủ tục, Quốc Hội thảo luận tại tổ trong chiều 23 tháng 10, dự kiến đưa ra nghị trường vào ngày 6 và 20 tháng 11, và dự án có thể được thông qua vào cuối năm 2027. Đây là đề xuất đang ở giai đoạn đầu của tiến trình lập pháp, chưa phải luật đã có hiệu lực — mọi nhận định ở thời điểm này đều phải đặt trong giới hạn đó.
Vì sao đất giữa phố bỏ hoang lại thành chuyện phải bàn
Điểm cần phân biệt trước nhất là đối tượng của sắc thuế. Dự án không đánh thuế lên việc sở hữu đất — đất đang xây cất, canh tác hay cho thuê đều nằm ngoài diện này. Sắc thuế chỉ nhắm vào một hành vi duy nhất: giữ đất trong tình trạng để không kéo dài. Lý lẽ đằng sau thiết kế đó không khó hiểu. Giá trị của một khu đất đô thị phần lớn không do chủ đất tạo ra: đường sá, điện nước, trường học, bịnh viện và sự phát triển của cả khu vực — tất cả đều làm đất tăng giá, và tất cả đều do công quỹ cùng sức dân tạo nên. Một khu đất bỏ hoang nằm giữa khu vực đó hưởng trọn phần tăng giá ấy mà không đóng góp hoạt động kinh tế nào: không nhà ở cho người cần, không mặt bằng cho kinh doanh, không việc làm.
Cơ chế leo thang theo chu kỳ 24 tháng cũng mang một dụng ý rõ ràng. Nếu thuế đánh ngay ở mức cao từ đầu, thị trường sẽ chịu một cú sốc và những người giữ đất vì lý do chính đáng — chờ thủ tục, chờ quy hoạch, vướng tranh chấp — sẽ bị vạ lây. Để mức khởi điểm thấp rồi tăng dần là cách phân biệt người chậm trễ tạm thời với người đầu cơ dài hạn: càng giữ lâu, chi phí càng tiến gần mức khiến việc giữ đất trống không còn hợp lý về kinh tế.
Phi Luật Tân đã làm trước, và làm mạnh hơn nhiều
Đánh thuế đất nhàn rỗi không phải sáng kiến riêng của Việt Nam. Tại Phi Luật Tân, Luật Chánh quyền Địa phương cho phép các tỉnh áp một khoản thuế phụ thu trên đất nhàn rỗi, với mức trần lên tới 5 phần trăm trị giá đất mỗi năm — cao hơn rất nhiều con số 0,2 phần trăm trong đề xuất hiện nay. Tại thành phố Vancouver thuộc Gia Nã Đại, thuế nhà trống được áp dụng với nhà ở để không dài hạn, mức thuế gần đây là 3 phần trăm trị giá bất động sản mỗi năm, trong bối cảnh thành phố thiếu hụt nghiêm trọng nhà cho thuê. Đặt hai cái gương ấy bên cạnh, mức thuế trong dự án của ta thuộc loại nhẹ: nó giống một lời nhắc có kèm chi phí, hơn là một đòn đánh mạnh vào người đầu cơ.
Chỗ khó nhất không nằm ở con số 0,2
Kinh nghiệm các nước đi trước cho thấy khó khăn lớn nhất của loại thuế này không nằm ở thuế suất, mà ở khâu định nghĩa và xác định đối tượng. Đất thế nào được coi là bỏ hoang? Đất đang chờ cấp phép xây dựng, đất trong khu vực chờ điều chỉnh quy hoạch, đất vướng tranh chấp, đất nông nghiệp nghỉ vụ theo mùa — có bị tính vào diện chịu thuế hay không, và cơ quan nào xác nhận, theo tiêu chuẩn nào? Đây là những câu hỏi nhiều ý kiến tại nghị trường và trong giới chuyên môn đã đặt ra, và là phần dự án cần được làm rõ nhất trong các phiên thảo luận sắp tới. Một điểm nữa thường được nhắc tới là đích đến của nguồn thu: nếu khoản thuế này được công bố rõ ràng là dùng cho phát triển hạ tầng và nhà ở tại chính địa phương nơi có đất, tính thuyết phục của chánh sách sẽ cao hơn đáng kể.
Sự đánh đổi hiện diện ở cả hai phía. Một mặt, chánh sách hứa hẹn đưa thêm đất và nhà vào thị trường — điều người đang tìm mua nhà để ở chờ đợi đã lâu. Mặt khác, nếu khâu xác định đối tượng không chặt chẽ, chính người dân bình thường — có mảnh đất hương hỏa chưa kịp xây, có căn nhà chờ sửa chữa kéo dài — lại dễ vướng vào diện chịu thuế nhất, trong khi các tổ chức đầu cơ lớn có đủ bộ máy pháp lý để trì hoãn. Hiệu quả thật của sắc thuế, xem ra, sẽ không quyết định ở con số 0,2 phần trăm, mà ở chất lượng của khâu thi hành.
Từ nay tới ngày luật thành hình, người giữ đất nên tính gì
Ba mốc đáng ghi lại: phiên thảo luận tại nghị trường ngày 6 và 20 tháng 11; bản dự thảo chi tiết sau khi tiếp thu ý kiến thẩm tra; và thời điểm dự kiến thông qua cuối năm 2027, kèm quy định chuyển tiếp cho đất đã bỏ hoang từ trước. Đối với người đang giữ đất chưa dùng hoặc có căn nhà thứ hai đang để trống, đây là giai đoạn thích hợp để xem lại kế hoạch dùng tài sản của mình — chưa cần vội vàng, nhưng không nên đứng ngoài cuộc.
Nguồn đối chiếu: nội dung dự án và báo cáo thẩm tra trình tại Quốc Hội (báo chí trong nước, 23/10/2026); Luật Chánh quyền Địa phương của Phi Luật Tân; trang tin chính thức của thành phố Vancouver, Gia Nã Đại.
Bài viết tổng hợp và diễn giải theo góc nhìn của trang, dựa trên đề xuất đang trong vòng thảo luận — chưa phải luật ban hành. Nếu có chi tiết chưa đúng hoặc thông tin mới hơn, xin bạn đọc góp ý ở mục ý kiến bạn đọc để trang sửa lại cho đúng.